Governo fixa Imposto Seletivo em 66,7% para cigarro e 24% para uísque e vodca
MP publicada em edição extra do Diário Oficial define alíquotas de 2027; cobrança começa em fevereiro e IPI deve ser mantido em janeiro.
Resumo
- A MP fixa o Imposto Seletivo de 2027: 66,7% para cigarros, 24% para destilados e 4,2% para cerveja.
- A cobrança só começa em fevereiro, pela regra dos 90 dias; para janeiro, o governo propõe prorrogar o IPI.
- As alíquotas valem só em 2027; até 31 de maio o governo manda ao Congresso o projeto para 2028 em diante.
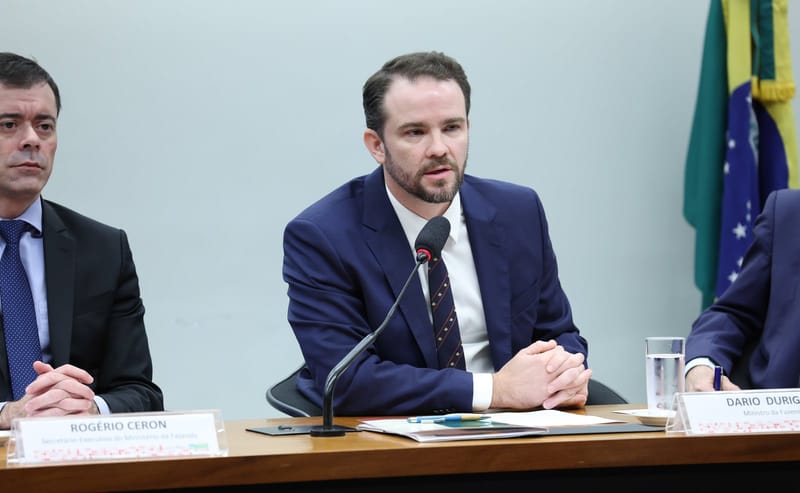
O governo federal definiu quanto cada produto vai pagar do Imposto Seletivo em 2027. As alíquotas estão na Medida Provisória nº 1.399, publicada na noite desta quarta-feira (4) em edição extra do Diário Oficial da União. O tributo, apelidado de “imposto do pecado”, foi criado pela reforma tributária para encarecer o que faz mal à saúde ou ao meio ambiente. O ministro da Fazenda, Dario Durigan, havia prometido o texto para a semana, como o site informou em 27 de outubro.
O que cada produto vai pagar
Os percentuais valem para 2027 e são aplicados à base de cálculo que a lei define, e não ao preço final de prateleira. Segundo a MP:
- Cigarros e cigarrilhas: 66,7%, mais uma cobrança fixa de R$ 3,50 por vintena (maço de 20 unidades).
- Outros produtos de tabaco (charuto, fumo e similares): 37,5%.
- Uísque, vodca, gin e algumas aguardentes: 24%.
- Cachaça e outros destilados de cana: 20%.
- Vinhos fortificados (Porto, Madeira e Xerez) e certas bebidas fermentadas: 16%.
- Vermute: 12%.
- Vinho comum: 8%.
- Cerveja de malte: 4,2%.
- Refrigerantes e bebidas açucaradas: 2,6%.
- Concursos de prognósticos (apostas): 0,5%.
- Minerais extraídos: 0% em 2027.
Há ainda regras para veículos, aeronaves e embarcações. Barcos a motor de algumas classificações podem pagar até 12%, e as aeronaves abrangidas pela MP, 6,8%. Para carros de passeio, a alíquota-base é de 6,3%, multiplicada por um fator de conversão de 1,21 e ajustada por tipo de motor, potência, eficiência energética, segurança e reciclabilidade. Veículos só a gasolina ou diesel pagam mais; elétricos e alguns híbridos podem ter redução, e os classificados como sustentáveis podem chegar a alíquota zero, se cumprirem os requisitos legais.
Quando a cobrança começa
A MP foi publicada em 4 de novembro, e o imposto obedece à noventena, regra que exige esperar ao menos 90 dias entre a publicação e a primeira cobrança. Contando 90 dias a partir de 4 de novembro, a primeira data possível é 2 de fevereiro de 2027. Fica um vazio em janeiro, e por isso a equipe econômica anunciou que vai propor ao Congresso a prorrogação temporária do IPI sobre os produtos que passam a ser alcançados pelo Imposto Seletivo.
O IPI é o imposto federal que hoje incide sobre cigarro, bebida e carro. Com a reforma, o IPI cai a zero em quase todos os produtos já em 2027, e o Imposto Seletivo passa a ocupar parte desse espaço na arrecadação. Segundo Durigan, o acordo com os setores afetados buscou preservar a carga que o IPI cobra hoje.
As regras que a tabela não mostra
O texto da MP traz detalhes que mudam a conta. No cigarro com preço tabelado, a base do imposto em 2027 não é o preço do maço inteiro: é um “preço de referência” equivalente a 15% do preço de venda no varejo. Na prática, os 66,7% aplicados sobre essa base correspondem a cerca de 10% do preço do maço (66,7% de 15%), somados aos R$ 3,50 fixos por maço de 20.
As alíquotas iniciais de bebidas e cigarros repetem as da tabela do IPI em vigor no dia da publicação e são multiplicadas por um “fator de conversão” (1,23 nos destilados e vinhos, 1,07 na cerveja), calculado pela Receita para compensar a saída de outros tributos da base de cálculo. É assim que a cerveja sai de 3,9% para 4,2% e o uísque de 19,5% para 24%.
A MP também prevê:
- Caminhões: ficam fora do imposto, assim como veículos, aviões e barcos de uso exclusivo das Forças Armadas e da segurança pública. Picapes não contam como caminhão.
- Pessoas com deficiência, com autismo e taxistas: alíquota zero na compra do carro, para quem já tem o benefício reconhecido pela Receita Federal.
- Pequenos produtores de bebidas: redução de 40% na alíquota para quem produziu até 50 mil litros de álcool no ano anterior, de 20% entre 50 mil e 125 mil litros e de 10% entre 125 mil e 250 mil litros.
- Data: o artigo 19 diz que a MP vale desde a publicação, mas a cobrança só pode começar em 2 de fevereiro de 2027.
O que muda para quem compra
A MP não mexe em preço de prateleira; ela fixa um percentual sobre a base de cálculo. Quanto isso pesa no bolso depende de quanto cada fabricante repassar ao varejo. O que se pode dizer, com o texto na mão, é a ordem de grandeza entre os produtos: o cigarro é de longe o mais tributado, seguido dos destilados; a cerveja e o refrigerante pagam percentuais pequenos, de 4,2% e 2,6%.
Para os carros, o recado é de direção: quem compra modelo elétrico ou híbrido elegível tende a pagar menos que quem compra a combustão, e o fator de ajuste pesa a potência e a eficiência do motor.
Quanto o governo espera arrecadar
No projeto de Orçamento de 2027, a receita esperada do Imposto Seletivo é de R$ 41,9 bilhões. A estimativa foi feita antes de se saber que a cobrança só começaria em fevereiro, então o número tende a ser revisado: um mês sem arrecadação do novo imposto é o que a prorrogação do IPI em janeiro procura compensar.
O que vem a seguir
Uma medida provisória vale desde a publicação, mas precisa ser votada pela Câmara e pelo Senado em até 120 dias, sob pena de perder a eficácia. As alíquotas são transitórias e valem só para 2027: o texto manda o governo enviar ao Congresso, até 31 de maio de 2027, um projeto de lei com os percentuais definitivos a partir de 2028. A estrutura geral do tributo está na Lei Complementar 214/2025, que regulamentou a reforma.
O Imposto Seletivo e a CBS, a contribuição federal que também nasce com a reforma, fazem parte da mesma troca de tributos sobre o consumo. Os percentuais definidos agora são o ponto de partida da discussão no Congresso.
Encontrou um erro ou tem uma sugestão de pauta? Fale com a redação.