Copom abre reunião sobre a Selic de 13,75%; decisão sai na quarta (4)
O Focus divulgado nesta terça ainda prevê corte de 0,25 ponto, mas as respostas mais recentes já apontam pausa.
Resumo
- O Copom começa nesta terça (3) a 282ª reunião; a Selic está em 13,75% ao ano e a decisão sai na quarta (4).
- O Focus desta terça (3) prevê corte a 13,50%, mas as respostas dos últimos 5 dias úteis já apontam pausa.
- Cada cenário muda o rendimento de R$ 10 mil em até R$ 50 por ano, antes do Imposto de Renda.
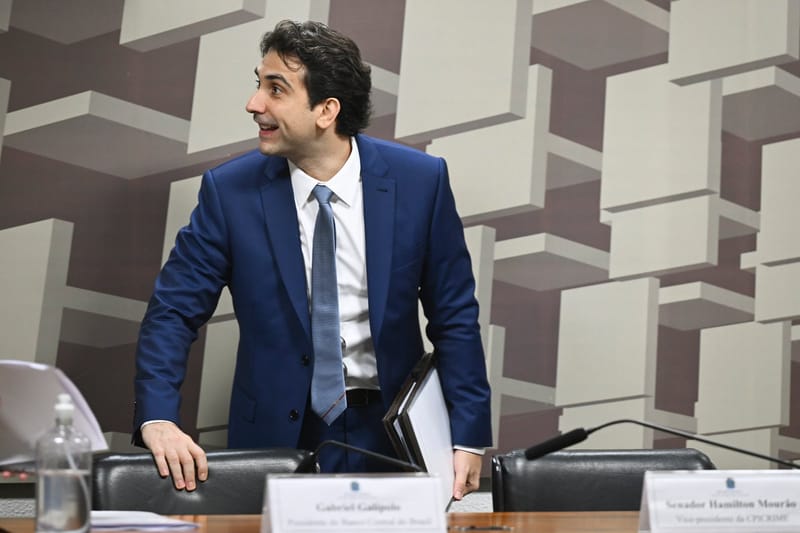
O Comitê de Política Monetária (Copom) do Banco Central começa nesta terça-feira (3) a 282ª reunião, a primeira depois do segundo turno das eleições. A taxa básica de juros, a Selic, está em 13,75% ao ano, e o resultado é divulgado na quarta-feira (4), depois do fechamento dos mercados. A dúvida é se o comitê repete o corte de 0,25 ponto dos últimos meses ou interrompe o ciclo.
O que o BC disse na última reunião
Em 16 de setembro, ao baixar a Selic de 14% para 13,75%, o Copom escreveu no comunicado da 281ª reunião que o cenário pedia “serenidade e cautela”. O texto afirma que o ambiente externo segue incerto, por causa dos conflitos no Oriente Médio, e que os riscos para a inflação são “mais elevados que o usual, com assimetria altista”, ou seja, pesam mais para cima do que para baixo.
O comitê também deixou em aberto o tamanho do ciclo: “a magnitude total do ciclo de calibração será estabelecida à luz de novas informações”. Na prática, o BC não prometeu nem novos cortes nem pausa, e cada reunião é decidida com os dados do momento. Votaram a favor da redução os sete membros que assinam o comunicado, com o presidente Gabriel Galípolo à frente.
Na mesma ocasião, o Copom projetou inflação de 5,2% em 2026, 3,9% em 2027 e 3,2% no primeiro trimestre de 2028, o horizonte que a política monetária mira hoje. A meta é de 3%, com tolerância de 1,5 ponto para cima ou para baixo.
O que o mercado esperava
O Boletim Focus, pesquisa semanal do BC com instituições financeiras, é o termômetro oficial das apostas. Na edição de 23 de outubro, com 133 respondentes, a mediana para a Selic depois da reunião desta semana era de 13,50%, isto é, um corte de 0,25 ponto. A faixa ia de 13,25% a 14%: havia quem esperasse corte maior e quem previsse alta.
Para o fim de 2026, a mediana era de 13,25%; para o fim de 2027, de 11,75%. As projeções de inflação eram de 5,19% para 2026 e 4,34% para 2027, ambas acima da meta. A pesquisa é anterior ao resultado das urnas.
O Focus divulgado nesta terça-feira (3), com dados até sexta (30) e adiado um dia pelo feriado de Finados, já mostra a virada. A mediana geral para esta reunião continua em 13,50%, mas a das 105 instituições que atualizaram a resposta nos últimos cinco dias úteis passou a 13,75%, ou seja, pausa. A previsão para a Selic no fim de 2026 subiu de 13,25% para 13,50%, e a de 2027, de 11,75% para 12,50%. A inflação esperada também piorou: 5,22% em 2026 e 4,76% em 2027 (eram 5,19% e 4,34% uma semana antes), segundo a base de expectativas do BC.
Além do Focus, os contratos de opção de Copom da B3 passaram a dar mais peso à pausa, e o debate sobre juros e política fiscal ganhou espaço, como mostra a discussão sobre o teto para a Selic.
Os três cenários e a conta para o bolso
Para o investidor, a diferença entre as saídas possíveis é pequena em um ano, mas existe. A conta usa a Selic como referência de um título pós-fixado, sem capitalização, antes do Imposto de Renda:
| Decisão | Selic | Rendimento anual de R$ 10 mil |
|---|---|---|
| Corte de 0,25 ponto | 13,50% | R$ 1.350 |
| Pausa | 13,75% | R$ 1.375 |
| Alta de 0,25 ponto | 14,00% | R$ 1.400 |
A tabela regressiva do IR (Lei 11.033/2004) cobra 15% sobre o ganho em aplicações de renda fixa mantidas por mais de 720 dias. Nesse caso, os R$ 1.375 da pausa viram cerca de R$ 1.169 líquidos por ano (1.375 × 0,85).
A poupança segue regra própria. Pela Lei 12.703/2012, quando a Selic está acima de 8,5% ao ano, ela rende 0,5% ao mês mais a TR. Em 12 meses, isso dá cerca de 6,17% (1,005 elevado a 12), ou R$ 617 em cada R$ 10 mil, menos da metade do que rende uma aplicação atrelada à Selic.
E o crédito?
Juros mais baixos tendem a baratear financiamentos, cartão e cheque especial, mas o repasse não é imediato: os bancos levam meses para ajustar as taxas, e o prêmio de risco de cada cliente pesa mais do que um corte de 0,25 ponto. Por isso, uma pausa mantém o custo do crédito alto por mais tempo, sem encarecê-lo de uma hora para outra. Já uma alta teria efeito mais rápido sobre as linhas atreladas ao CDI.
O que observar na quarta e depois
Há três pontos para acompanhar. O primeiro é a decisão em si e se foi unânime. O segundo é a redação do comunicado: se o Copom mantiver a expressão “serenidade e cautela” e a menção ao risco fiscal, o sinal é de passo lento. O terceiro é a ata, que o BC publica na terça-feira seguinte (10) com o detalhe da discussão do comitê.
A inflação acumulada em 12 meses fechou setembro em 4,58%, segundo a série do BC, acima do teto de 4,5% da meta. Com a Selic em 13,75%, o juro real, descontada a inflação, é de cerca de 8,8% ao ano (1,1375 ÷ 1,0458, menos 1), uma conta feita aqui a partir de dois números oficiais. A última reunião do ano, em dezembro, completa o calendário de 2026.
Encontrou um erro ou tem uma sugestão de pauta? Fale com a redação.