STF tira o ISS do cálculo do PIS e da Cofins, e União pode perder R$ 35 bi
Fux desempata em 6 a 5 a favor das empresas; União calcula perda potencial de R$ 35,4 bilhões em cinco anos.
Resumo
- O plenário do STF decidiu que o ISS não entra na base de cálculo do PIS e da Cofins.
- O placar foi de 6 a 5, com desempate do ministro Luiz Fux; o impacto estimado para a União é de R$ 35,4 bilhões em cinco anos.
- A tese vale para casos parecidos; Fux propôs que o efeito valha só daqui para a frente, ponto ainda não votado.
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (21), que o ISS, imposto municipal sobre serviços, não pode entrar na conta usada para calcular o PIS e a Cofins, duas contribuições federais pagas pelas empresas. O resultado saiu por maioria, depois de um julgamento que se arrastava na Corte desde 2008.
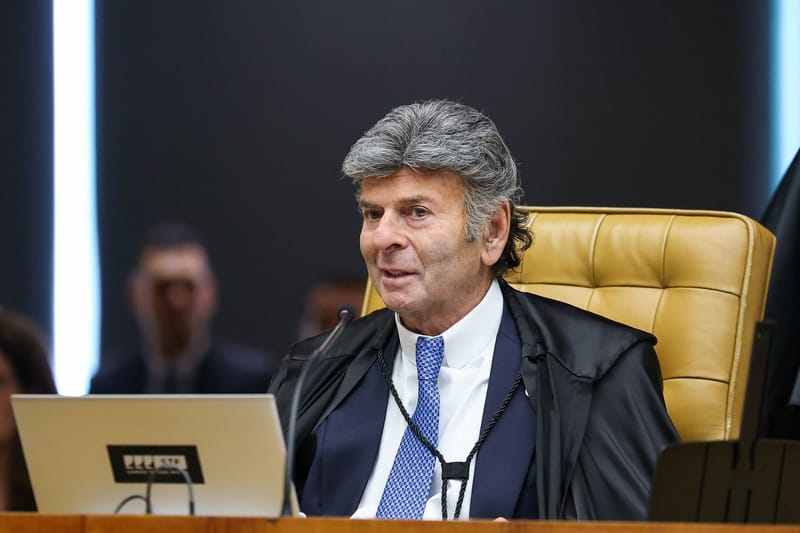
O placar terminou em 6 a 5 a favor dos contribuintes. A decisão dependeu do voto de desempate do ministro Luiz Fux, já que o plenário estava dividido em 5 a 5. Quatro ministros atuais não votaram porque os votos dos antecessores nas cadeiras foram preservados no processo.
Quem votou como
Acompanharam o relator, o ministro aposentado Celso de Mello, os votos de Rosa Weber e Ricardo Lewandowski, também aposentados, de André Mendonça, de Cármen Lúcia, que confirmou nesta quarta o voto dado no plenário virtual, e o desempate de Fux. Na divergência, aberta por Dias Toffoli e a favor de manter o ISS na conta das contribuições, ficaram Gilmar Mendes, Alexandre de Moraes, Edson Fachin e Luís Roberto Barroso, este último aposentado. Os ministros que ocupam hoje as cadeiras de Celso, Rosa, Lewandowski e Barroso não votaram, porque os votos dos antecessores foram mantidos.
O argumento vencedor
Para a maioria, o ISS recolhido pelas empresas e repassado às prefeituras é uma simples entrada de dinheiro que passa pelo caixa sem se incorporar ao patrimônio do negócio. Como não pertence de forma definitiva à empresa, o valor não pode ser tratado como receita sujeita ao PIS e à Cofins.
A tese aprovada afirma que o valor correspondente ao ISS “não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte”. O imposto, segundo o entendimento fixado, pertence aos municípios e ao Distrito Federal.
De onde veio o caso
O processo é o Recurso Extraordinário 592616, referente ao Tema 118 da repercussão geral. Quem levou o caso ao Supremo foi uma empresa de ônibus, inconformada com sentença da Justiça Federal que validava a cobrança com o ISS incluído.
O raciocínio é parecido com o da chamada “tese do século”, de 2017, quando o Supremo retirou o ICMS da base do PIS e da Cofins. A decisão desta quarta é uma espécie de “tese filhote” daquele julgamento.
Quem é afetado e quanto custa
O ISS é cobrado sobre serviços como os prestados por clínicas médicas, escolas, organizadoras de eventos e empresas de assistência técnica. Com a decisão, empresas desses setores tendem a pagar menos PIS e Cofins, e muitas poderão pedir de volta o que recolheram a mais.
Para o governo federal, o efeito é de perda de arrecadação. A Lei de Diretrizes Orçamentárias (LDO) de 2026 estima impacto potencial de R$ 35,4 bilhões para os cofres públicos ao longo de cinco anos. A Agência Brasil informa que a decisão pesará cerca de R$ 35 bilhões nas contas da União.
O que vem agora
Por ser um caso de repercussão geral, a tese precisa ser seguida em todos os processos semelhantes em andamento no país. Ainda falta definir se a decisão vai valer para trás. Fux propôs que ela tenha efeito só a partir da publicação da ata do julgamento, preservadas as ações judiciais e os processos administrativos já em andamento, linha defendida também por Mendonça. Se essa proposta prevalecer, o impacto para a União tende a ficar bem abaixo dos R$ 35,4 bilhões, que consideram a devolução do que foi pago nos últimos cinco anos. A modulação não foi votada nesta sessão.
Encontrou um erro ou tem uma sugestão de pauta? Fale com a redação.