Durigan admite rever isenções para baixar a CBS de 11,3% a partir de 2028
No Senado, ministro diz que a alíquota média em 2027 fica em 8,5%; presidente do TCU culpa as exceções criadas pelo Congresso.
Resumo
- Na CAE do Senado, Durigan disse que regimes diferenciados podem ser revistos para baixar a CBS de 2028.
- Para 2027, o teto é 11,3%, mas a Fazenda estima que a cobrança média fique em 8,5%.
- O Senado tem até 15 de dezembro para fixar a alíquota; sem votação, vale o número do TCU.
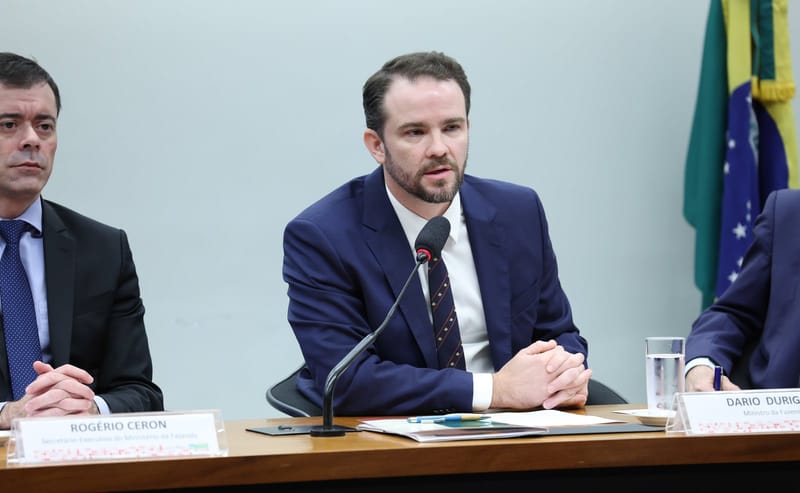
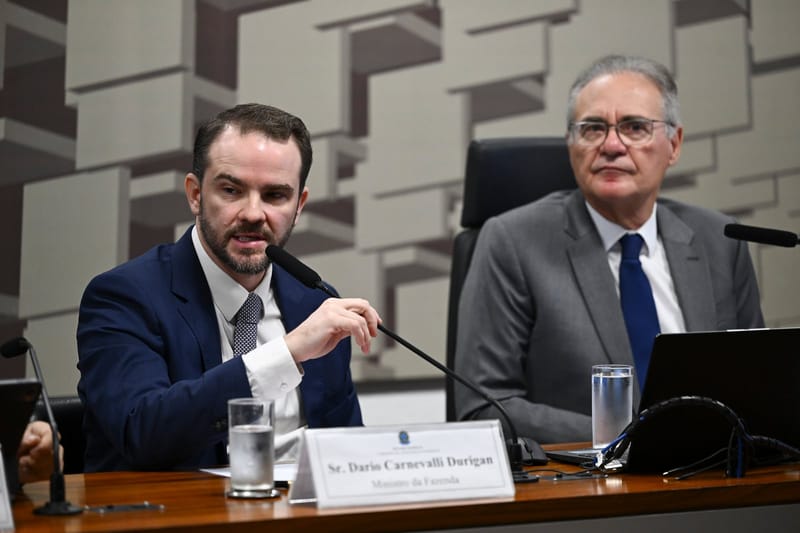
O ministro da Fazenda, Dario Durigan, disse aos senadores nesta terça-feira (17) que o governo aceita rever isenções, reduções de base de cálculo e regimes diferenciados da reforma tributária para que a alíquota da Contribuição sobre Bens e Serviços (CBS) caia a partir de 2028. Para 2027, primeiro ano do novo tributo federal, o percentual de referência calculado pelo Tribunal de Contas da União (TCU) é de 11,3%.
Durigan falou em audiência pública da Comissão de Assuntos Econômicos (CAE), que começou às 10h. Sentaram à mesa com ele o chefe da Receita, Robinson Barreirinhas, e Vital do Rêgo Filho, que preside o TCU. A sessão atendeu a um requerimento do senador Izalci Lucas (PL-DF).
“A alíquota está alta? Ótimo. Vamos revisitar. Tem uma lista que o Barreirinhas está me passando de diminuição de base de cálculo, de isenção, de regime diferenciado. A gente pode rever isso”, afirmou o ministro.
Teto de 11,3%, média de 8,5%
Na explicação da Fazenda, os 11,3% são o percentual cheio, cobrado de quem não tem nenhum benefício. Como vários setores pagam menos por causa das exceções previstas em lei, a pasta estima que a cobrança média da CBS em 2027 fique em 8,5%.
“A alíquota máxima é de 11,3%. A alíquota média será de 8,5%. Isso terá uma revisão todo ano”, disse Durigan. Segundo ele, a Receita vai repassar os dados de arrecadação ao TCU ao longo de 2027, e o tribunal enviará ao Senado o cálculo para 2028. “Teremos oportunidade, sem mágica e sem marretada”, completou.
“A alíquota está alta? Ótimo. Vamos revisitar.”
Pela Lei Complementar 214/2025, que regulamenta a reforma, a alíquota de referência é recalculada a cada ano até 2033, quando o novo sistema passa a valer por completo. No projeto de Orçamento de 2027, a receita esperada do novo tributo é de R$ 636,8 bilhões.
TCU: “essas escolhas foram feitas no processo legislativo”
Vital do Rêgo atribuiu a diferença entre os 11,3% e as estimativas antigas, perto de 9%, às regras aprovadas pelo próprio Congresso. “As estimativas foram elaboradas quando a reforma ainda estava em discussão. Naquele momento, as regras eram diferentes daquelas que foram aprovadas na lei complementar”, disse o presidente do tribunal.
“O texto final da legislação prevê isenções, reduções de alíquotas, regimes específicos e outros tratamentos diferenciados que influenciam diretamente o resultado do cálculo. O TCU não criou as regras”, afirmou.
A conta da diferença
O número exato aprovado pelo plenário do TCU em 28 de outubro foi de 11,3468%. A estimativa anterior da equipe econômica era de 9,21%. A diferença é de 2,14 pontos percentuais, o que deixa o cálculo do tribunal cerca de 23% acima da conta inicial do governo (11,3468 ÷ 9,21 = 1,232).
Já a média de 8,5% citada por Durigan fica 25% abaixo do teto de 11,3% (8,5 ÷ 11,3 = 0,752). É nessa distância que estão os setores com tratamento especial, como os que têm redução de 60% da alíquota ou isenção prevista na lei complementar.
Por que os senadores estão preocupados
O relator da resolução que vai fixar o percentual, senador Eduardo Braga (MDB-AM), disse em 3 de novembro que os parlamentares foram “pegos de surpresa” pelo número do TCU. Izalci, no requerimento da audiência, afirmou que a CBS somada ao Imposto sobre Bens e Serviços (IBS), de estados e municípios, aponta para uma alíquota conjunta “próxima de 30%”, acima da trava de 26,5% prevista na lei.
A Confederação Nacional da Indústria (CNI) contesta a metodologia do tribunal, que usa dados de arrecadação de 2012 a 2021, e pediu que 2027 sirva só para testes, mantendo PIS e Cofins. A Ordem dos Advogados do Brasil (OAB) defende adiar a cobrança para janeiro de 2028. O governo descarta mudar o calendário.
O que acontece agora
- Até 15 de dezembro: o Senado precisa aprovar uma resolução com a alíquota de referência da CBS para 2027.
- Se não houver votação: vale o percentual recomendado pelo TCU, de 11,3%.
- 1º de janeiro de 2027: a CBS começa a ser cobrada no lugar do PIS e da Cofins. A Receita já anunciou que não vai multar erros de boa-fé no início da transição.
- Ao longo de 2027: a Receita repassa os dados ao TCU, que recalcula a alíquota de 2028. É nessa etapa que uma revisão de benefícios, se aprovada pelo Congresso, pode baixar o percentual.
Para o consumidor, a alíquota de referência não se traduz automaticamente em preço mais alto: o imposto é cobrado sobre o valor adicionado em cada etapa, com crédito do que foi pago antes, e o efeito final depende do setor e dos benefícios de cada produto ou serviço.
 Edição: Wagner Michels
Encontrou um erro ou tem uma sugestão de pauta? Fale com a redação.